Die besten Familien Apps
für Eltern & Kinder
für Eltern & Kinder
Welche Apps sollten Familien auf jeden Fall installiert haben? Wir zeigen euch unsere Favoriten für den Alltag, zum Lernen, Spielen & Einschlafen.
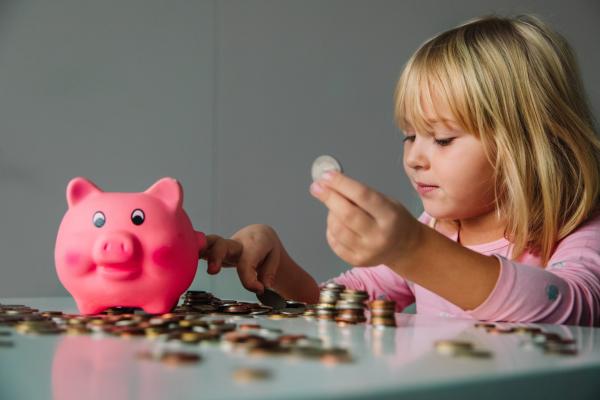
Jeder von uns kennt die leidigen Diskussionen beim Einkaufen mit Kind: “Kann ich das haben? Bitte, bitte, bitte!!!”. Es vergeht wohl kaum ein Tag, an dem die Sprösslinge in den Regalreihen der Supermärkte oder spätestens bei der Quängelware an der Kasse nicht fündig werden. Diesen Wünschen immer nachzugeben geht am Ende auf Dauer nicht nur ins Geld, sondern ist wohl auch pädagogisch nicht allzu wertvoll ist. Das Lösungswort für diese Misere lautet daher Taschengeld! Taschengeld ist für Kinder ein geschätztes und altbewährtes Mittel: Es schafft Unabhängigkeit sowie Möglichkeiten und ginge es nach den Kids, könnte man mit der regelmäßigen Auszahlung gar nicht früh genug anfangen. Bei uns Eltern wirft das Thema aber einige Fragen auf und diesen wollen wir uns widmen: Ab wann Taschengeld sinnvoll ist, seine Vorteile und super Tipps zur Verwaltung lest ihr hier!
Auf einen Blick:
1. Taschengeld: ab wann und wie viel?
2. Taschengeldparagraf: Rechtsgrundlage zum Taschengeld
3. Die Vorteile von Taschengeld
4. Taschengeld: Spardose oder Bankkonto?
5. Verwalten von Taschengeld
6. Weitere wichtige Fragen
Das erste Taschengeld sollten Kinder dann bekommen, wenn sie ein Grundverständnis für Geld und Zahlen entwickelt haben, so raten Expert*innen. Mit etwa sechs Jahren, sprich im Grundschulalter, ist dies in der Regel der Fall. Da Kinder jedoch ihr ganz eigenes Entwicklungstempo haben, kann diese Altersempfehlung durchaus abweichen.
Um Kinder zunächst nicht mit zu großen Summen zu überfordern, aber auch, um die Relationen von Geld und dessen Wert nicht aus den Augen zu verlieren, sollte die Taschengeldzahlung zu Beginn möglichst gering gehalten werden. Im höheren Kindesalter stellt sich bei der Festlegung der Taschengeldhöhe auch die Frage, welche Ausgaben das Kind von dem Geld eigenständig tätigen muss. Dient das Taschengeld zum reinen Vergnügen oder muss hiervon z. B. auch mal ein verlorengegangener Stift aus der Schulmappe bezahlt werden? Hier ist es wichtig, im Voraus zusammenzukommen und feste Regelungen zu treffen, damit es nicht zu Missverständnissen kommt. Ebenso ist es ratsam, sich nach einiger Zeit erneut abzustimmen und zu schauen, ob das Kind mit der Taschengeldsumme gut zurechtkommt. Bei der Festlegung des Taschengeldsatzes sind auch Eventualitäten wie Preissteigerungen für Kulturangebote zu berücksichtigen und gegebenenfalls, sofern möglich, anzupassen.
Diese Taschengeldbeträge schlägt das Deutsche Jugendinstitut für Kinder und Jugendliche vor (Sophia Chabursky & Alexandra Langmeyer 2025):
| Alter | Betrag |
| Unter 6 Jahre | 1–2 Euro pro Woche |
| 6–7 Jahre | 2–3 Euro pro Woche |
| 8-9 Jahre | 3-4 Euro pro Woche |
| 10–11 Jahre | 20–30 Euro pro Monat |
| 12–13 Jahre | 25–45 Euro pro Monat |
| 14-15 Jahre | 25–45 Euro pro Monat |
| 16-17 Jahre | 40–60 Euro pro Monat |
| ab 18 Jahre | 55–75 Euro pro Monat |
Genau so wichtig wie die Höhe der Zahlung ist auch der Zahlungsrhythmus. Der Umgang mit Geld will gelernt sein - besonders wenn es ums Planen und Kalkulieren geht. Damit Kinder ein gutes Gespür für Finanzen entwickeln, empfiehlt es sich, bei Grundschulkindern das Taschengeld wöchentlich auszuzahlen. Wird das Geld nämlich schon zu Wochenbeginn ausgegeben, ist die mögliche Durststrecke bis zur nächsten Zahlung nicht ganz so lang und der Wille, beim nächsten Zahlungseingang besser zu haushalten, nicht ganz so fern.
Es gibt keinen rechtlichen Anspruch auf Taschengeld in Deutschland. Es gibt aber eine rechtliche Grundlage dazu, ob Kinder Geschäfte tätigen dürfen - und das dürfen Kinder zwischen 7 und 18 Jahren nur mit der Zustimmung ihrer Eltern, Kinder unter 7 Jahren dürfen gar keine Geschäfte tätigen. Im sogenannten "Taschengeldparagraf" (BGB § 110) wird allerdings eine Ausnahme gemacht: Kinder dürfen mit Mitteln, die ihnen von ihren Eltern oder Erziehungsberechtigten überlassen wurden (=Taschengeld) Geschäfte ohne deren Zustimmung tätigen. Das heißt, dass Kinder mit ihrem ihnen zur Verfügung stehenden Taschengeld in ein Geschäft gehen können und sich davon Spielzeug, Süßigkeiten, Bücher, usw. kaufen dürfen. Kinder dürfen sowohl mit Bargeld bezahlen als auch mit einer Debit-/Girokarte (Kinderkonto, Prepaid-Karte), von der das Geld direkt abgebucht wird. Es dürfen keine zusätzlichen Verpflichtungen aus dem Kauf entstehen.
Den tatsächlichen Nutzen von Taschengeld werden Kinder speziell in den Anfängen wohl anders definieren als wir Eltern. Während es für die Kids vor allem Selbstbestimmtheit und Unabhängigkeit bringt, stellt dieser aus elterlicher und gesellschaftlicher Perspektive die perfekte Vorbereitung für die finanzielle Selbstverantwortung dar. Das eigene Geld kann nicht nur klare Verhältnisse schaffen und somit die ein oder andere lästige Diskussion beim Familien-Shopping obsolet machen, sondern auch sehr gut auf das spätere Leben vorbereiten.
1. Finanzielle Bildung von klein auf:
Kinder lernen den verantwortungsvollen Umgang mit Geld, entwickeln ein Gefühl für dessen Wert, erfahren, wie man spart – und dass Geld nicht unendlich ist.
2. Planung und Weitblick:
Wie viel kann ich mir leisten? Habe ich Summe X bis zum Flohmarkt zusammengespart? Hier werden sowohl das Verantwortungsbewusstsein als auch die Konsequenzen von Entscheidungen geschult.
3. Konsumverhalten:
Ein Überraschungsei hier, eine bunte Zeitschrift da – wenn die Eltern zahlen, landen solche Dinge schnell im Einkaufswagen. Zahlen Kinder jedoch selbst, hinterfragen sie den Kauf deutlich bewusster.
4. Selbstbewusstsein und Unabhängigkeit:
Mit dem eigenen Geldbeutel loszuziehen gibt Kindern ein Gefühl von Freiheit und Unabhängigkeit und das wiederum verleiht ihnen Selbstbewusstsein.
5. Gespräche über Geld:
Finanzthemen mögen zunächst trocken und langweilig scheinen, aber sobald das Ganze aus der Theorie in die Praxis rückt, wird es interessant. Daher kann Taschengeld ein toller Anlass sein, um über den Umgang mit Geld zu sprechen.
6. Fehler sind kein Weltuntergang:
Taschengeld ist sogar dafür da, um auch mal Fehler zu machen – das „Lehrgeld“ hält sich in der Regel in Grenzen und ist gut zu verkraften. Eine leere Spardose kann dabei ein wertvoller Anstoß sein, um Sparen und bewusstes Haushalten zu lernen.
Die gute alte Spardose steht vermutlich noch in vielen Kinderzimmern – dabei gibt es heute deutlich effizientere Anlagemöglichkeiten, auch für Kinder.
Denn warum sollten die Sprösslinge nur auf die wöchentliche oder monatliche Taschengeldauszahlung der Eltern warten, wenn doch viel mehr möglich ist? Ein eigenes Sparkonto für Kinder rechnet sich nicht nur langfristig besser, sondern ist auch deutlich lebensnäher als das klassische Sparschwein! Die meisten Banken halten für ihre kleinen Kund*innen ein kostenloses Bankkonto bereit, das perfekt auf die Bedürfnisse von Kindern und Eltern zugeschnitten ist.
Die Sache mit dem eigenen Geld bringt neben vielen Vorteilen auch ein paar Herausforderungen mit sich. Eine zentrale Frage, die sich Eltern stellen, wenn sie ihre Kinder dabei beobachten, wie diese fröhlich ihr Taschengeld verprassen ist: Sehe ich dabei zu, wie mein Kind sein Geld für unnötige Dinge ausgibt oder schalte ich mich ein?
Taschengeld ist Lerngeld und daher sind genau diese Lernprozesse für Kinder super wichtig, nur so lernen sie mit ihrem Geld zu haushalten und längerfristig zu planen. Nichtsdestotrotz können und sollten wir Eltern unsere Kinder hierbei begleiten und eventuell den ein oder anderen sanften Hinweis geben. Kaufverbote sollten jedoch nicht ausgesprochen werden.
Ein Sparplan kann eine super Struktur für die Kleinen sein. Hier können erste Sparziele gesetzt werden. Eine tolle Lösung ist es z. B. wenn ein Teil des Taschengeldes gespart wird und ein Teil direkt ausgegeben werden kann. Wer mag, kann auch noch Geld für den guten Zweck und/oder Geschenke ansparen. Am Ende des Jahres könnt ihr dann gemeinsam eine Einrichtung auswählen, an die das Kind seine selbst gesparte Geldsumme spenden kann. Dies ist auch ein toller Schritt, um für das Miteinander zu sensibilisieren. Damit der Akt des Spendens für das Kind noch greifbarer wird, könnt ihr auch schauen, wo in eurer Nähe Unterstützung gefragt ist. Vielleicht habt ihr einen tollen Abenteuerspielplatz um die Ecke, oder ein Tierheim, die sich über finanzielle Spenden freuen?!
Ein weiterer wichtiger Punkt in der Verwaltung der Taschengeldes ist eine gute Kommunikation zwischen Eltern und Kind. Wofür das Taschengeld zum Einsatz kommt und welche Posten die Eltern weiterhin übernehmen, sollte im Voraus geklärt werden. Werden Kulturangebote wie Kino- und Theaterbesuche oder Ausflüge mit den Freund*innen ins Schwimmbad weiterhin von den Eltern übernommen? Müssen Bücher vom Taschengeld gezahlt werden, oder werden diesewie Lebensmitteln von den Eltern getragen? Und was ist mit Snacks wie Eis, Softgetränken, Süßigkeiten oder Chips, mit denen es sich Kinder nachmittags gern gut gehen lassen? Hier sollte jede Familie klare Absprachen treffen, damit es nicht zu Konflikten kommt.
Wenn einige der oben genannten Ausgaben vom Taschengeld gedeckt werden, ist es sinnvoll, dieses in den Ferien zu erhöhen – denn gerade in dieser Zeit sind Kinder oft sozial aktiver und unternehmungslustiger.
Es besteht kein Anspruch auf Taschengeld. Dennoch ist die Zahlung von Taschengeld ein guter Einstieg, um Kindern den Umgang mit Geld und Finanzen näherzubringen - und das ist definfitiv ein wichtige Fähigkeit, die Kids erlernen sollten.
Auch hier gilt: Es muss gar kein Taschengeld gezahlt werden. Aber wenn Eltern sich dazu entschließen, ist eine Regelmäßigkeit bei der Auszahlung ein wichtiger Faktor. Bei jüngeren Kindern ist einmal die Woche eine gute Regelmäßigkeit, ab 10 Jahren kann man die Frequenz auf einmal im Monat umstellen.
Eltern könnten Taschengeld kürzen oder streichen, doch das wird nicht empfohlen, da Taschengeld eine feste Größe sein sollte, mit der Kinder planen können und so den Umgang mit Geld erlernen. Es sollte nicht gekürzt werden als Strafe, aber auch nicht als Belohnung aufgestockt werden.
Taschengeld ist ein prima Einstieg in die Welt der Finanzen – und dazu da, um daran zu wachsen. Wir Eltern sollten unseren Kindern diese neu gewonnene Freiheit gewähren, dabei aber trotzdem ein Auge auf den kindlichen Umgang damit haben.
 Die besten Familien Apps
für Eltern & KinderWelche Apps sollten Familien auf jeden Fall installiert haben? Wir zeigen euch unsere Favoriten für den Alltag, zum Lernen, Spielen & Einschlafen.
 Die besten Eltern-Podcasts:
Von Eltern für ElternWir zeigen euch die spannendsten Eltern Podcasts rund um Erziehungstipps, Erfahrungsberichte und Tools, mit denen euer Leben leichter wird.
 Der erste Geburtstag
Schöne Ideen rundum Babys erstes FestTipps und Ideen, wie ihr den ersten Geburtstag eueres Kindes zu einem schönen kleinen Fest werden lassen könnt. Lasst euch von uns inspirieren!
Diese Angebote könnten dich auch interessieren
Meldet euch für den Kindaling Newsletter an und erhaltet wöchentlich tolle Veranstaltungstipps und spannende Beiträge rund ums Thema Familie!


